Riskhantering5 min
Vattenskador vid öppet tak — så undviker du dem
Regn under en takentreprenad står för en oproportionerligt stor del av branschens skadekostnad. Rutinerna som stoppar det är enkla.
Ett åtagande utöver gällande rätt är sällan försäkringsbart. Här är formuleringarna vi oftast stryker innan kunden skriver på.
Den vanligaste orsaken till att en skada inte ersätts är inte att försäkringen är dålig — det är att entreprenören har åtagit sig mer i avtalet än vad lagen kräver. Ansvarsförsäkringen täcker skadeståndsskyldighet enligt gällande rätt. Allt utöver det står ni för själva.
Den första fällan är obegränsat vitesansvar. Ett vite är inte en skada och ersätts aldrig av försäkringen, oavsett hur det formuleras. Se till att vitet har ett tak och att taket är något ni klarar av att bära.
Den andra är utökat garantiansvar. AB 04 ger fem års ansvarstid med två års garantitid. Skriver ni på tio år ligger de sista fem åren utanför försäkringen om inte villkoret uttryckligen ändrats.
Den tredje är ansvar för beställarens indirekta förluster. Utebliven hyresintäkt eller produktionsbortfall hos beställaren är ren förmögenhetsskada och kräver ett särskilt moment i försäkringen.
De återstående fyra handlar om självrisknivåer, gränsdragning mot beställarens egen försäkring, krav på försäkringsbelopp som ni faktiskt inte har, och skrivningar om att entreprenören ansvarar för underentreprenörers hela verksamhet. Skicka avtalet till oss innan ni signerar — genomgången ingår.
Undrar ni hur det här ser ut i ert eget avtal? Ring 08-121 470 00 eller mejla hej@byggvarn.se. Genomgången ingår.
Tre genomgångar till från rådgivarna — börja med den som ligger närmast ert nästa projekt.
Regn under en takentreprenad står för en oproportionerligt stor del av branschens skadekostnad. Rutinerna som stoppar det är enkla.
Kyla, mörker och snölast förändrar riskbilden på arbetsplatsen. Så anpassar ni skyddet över vintern.
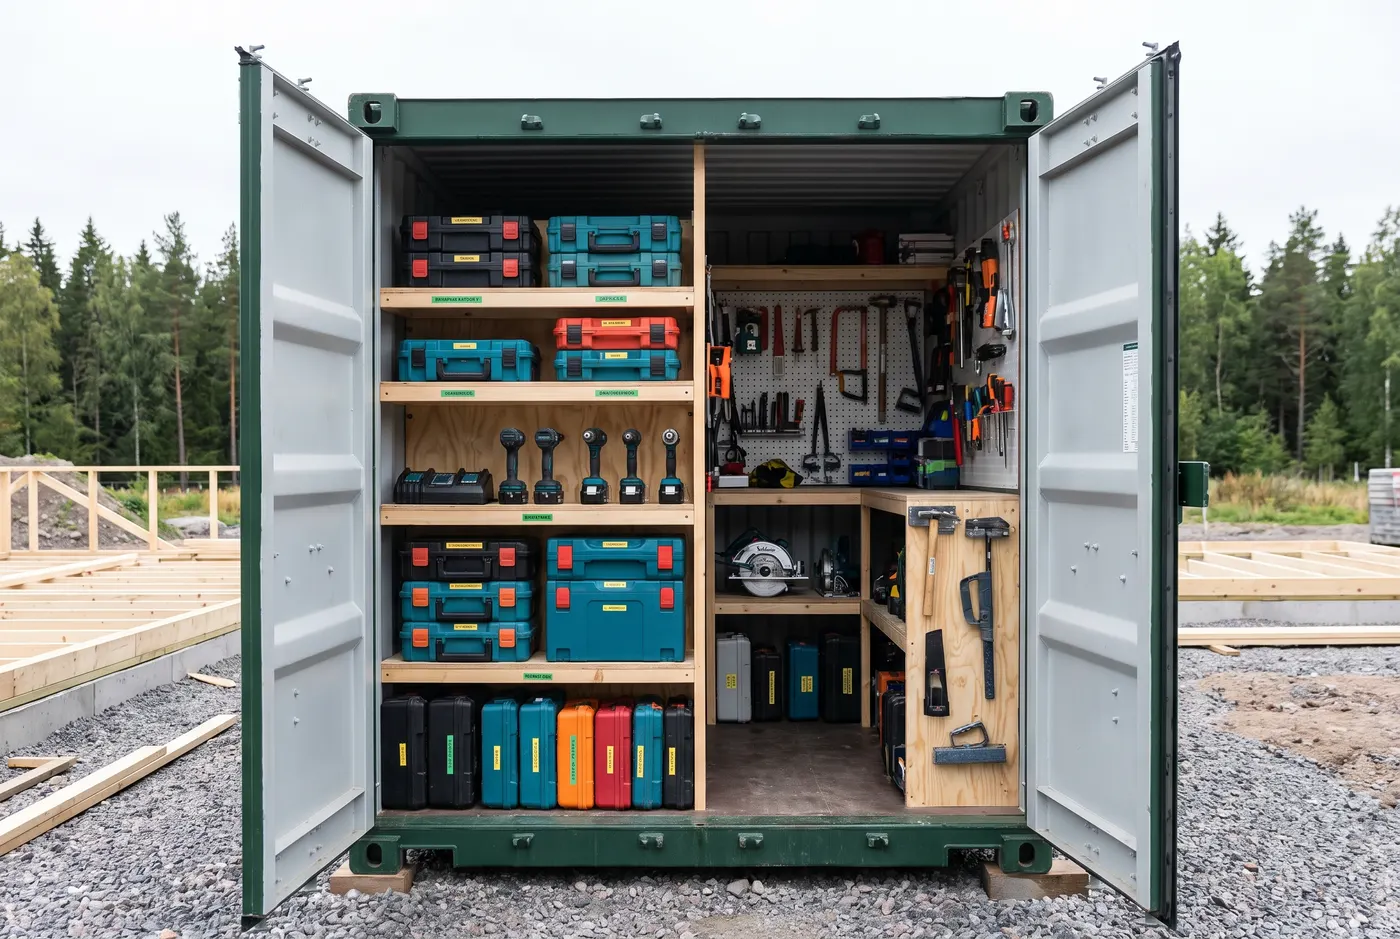
Nio av tio verktygsstölder sker ur ett låst fordon. Villkoret avgör om det är en skada eller en förlust.
Skicka ert nuvarande försäkringsbrev så får ni en genomgång rad för rad och ett prisförslag inom ett dygn. Kostnadsfritt, utan bindning och utan att vi rör ert nuvarande avtal.